Account für Hausverwaltungen eröffnen
Um einen Account für Hausverwaltungen zu eröffnen, benötigen wir Deine Kontaktdaten. Wir melden uns umgehend bei Dir!
Mieter sichern sich 2% Zinsen – Vermieter sparen Zeit & Aufwand. Starte jetzt - Du wirst es lieben! 💜
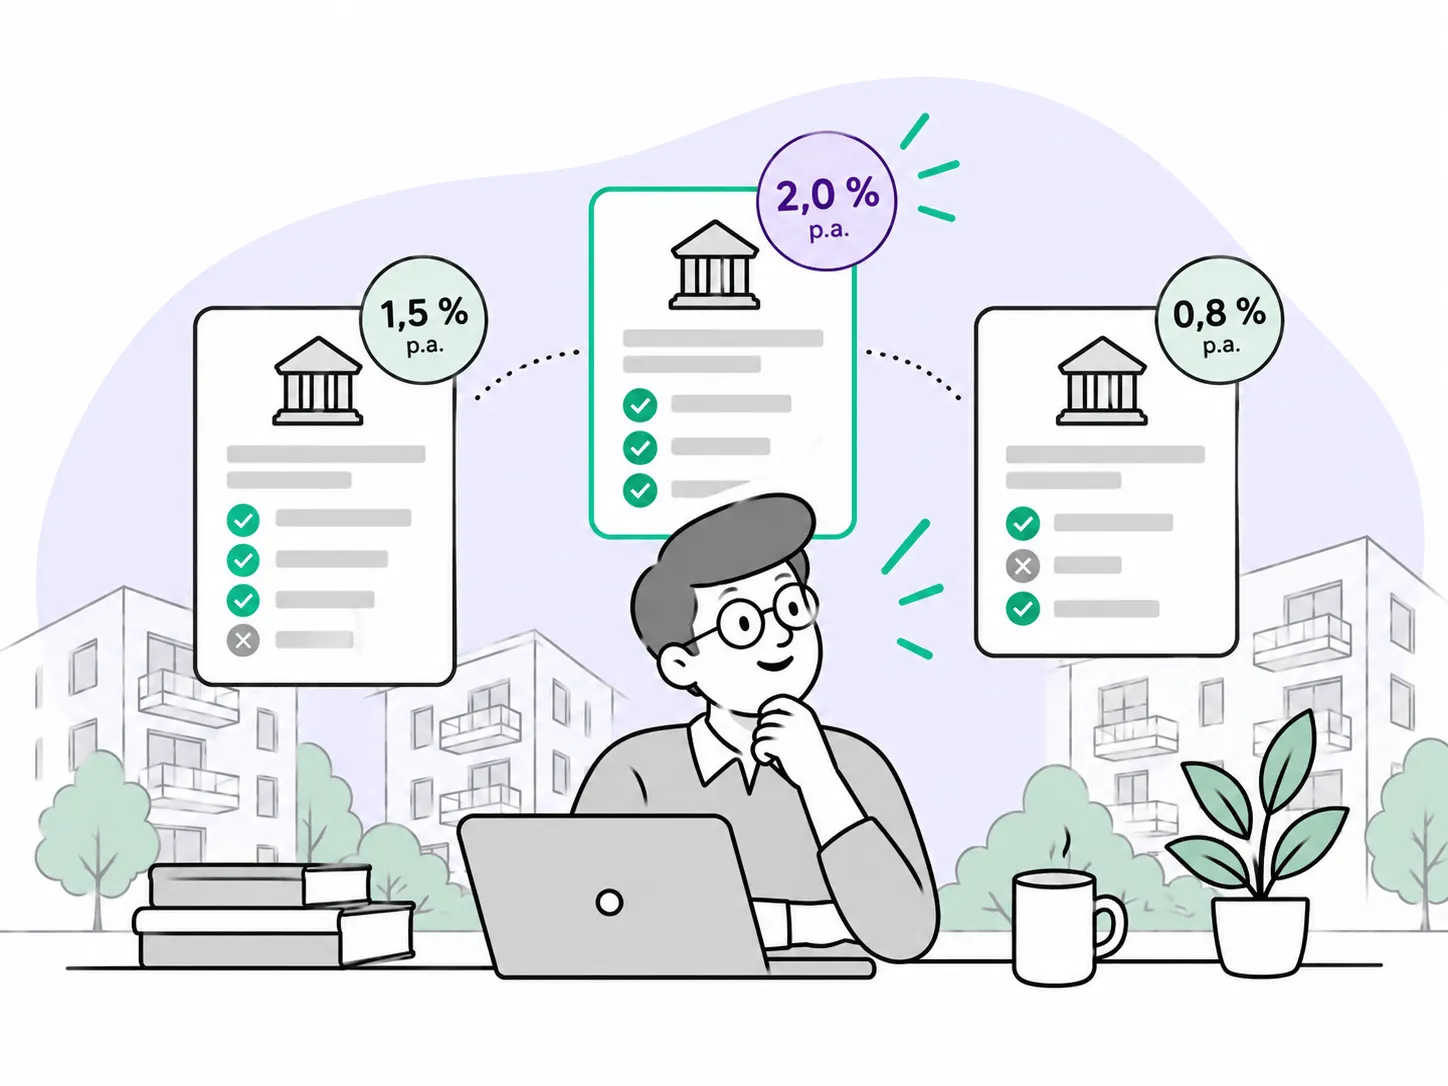
Zwölf Anbieter und zwei Bankengruppen im Vergleich: Was das Mietkautionskonto kostet, welche Zinsen du bekommst und welches Kontomodell zu dir passt.
Stand: 8. Oktober 2026
Transparenz: Die Deutsche Mietkaution veröffentlicht diesen Vergleich und bietet selbst ein aufgeführtes Produkt an. Die Auswahl ist kein vollständiger Marktüberblick. Für bestmögliche Nachvollziehbarkeit werden alle verwendeten Quellen genau aufgeführt und wo möglich direkt verlinkt. Eine vollständige Quellen-Übersicht findest du am Ende des Artikels.
Sortierung: absteigend nach dem ausgewiesenen Jahreszins; gleiche Sätze alphabetisch. Danach folgen regionale Bankengruppen ohne einheitlichen Satz, Angebote ohne Zinsangabe und zuletzt Anbieter ohne Neuangebot. Zinsen sind Bruttowerte. Verifiziert mit Anbieterangaben (Stand: 8. Oktober 2026).
| Angenommener Jahreszins | Bruttozinsen nach drei Jahren |
|---|---|
| 0,001 % | 0,07 € |
| 0,1 % | 7,21 € |
| 0,5 % | 36,25 € |
| 2 % für 6 Monate, danach 1 % | 85,35 € |
Bei konstantem Zins: 2.400 × ((1 + Jahreszins ÷ 4)¹² − 1). Beim Stufenzins gelten zwei Quartale mit 2 Prozent und zehn mit 1 Prozent; gerundet wird zuletzt. Das ergibt 85,35 Euro gegenüber 7,21 Euro bei 0,1 Prozent. Die Differenz beträgt 78,14 Euro, keine garantierte Auszahlung.
Eine Geldkaution darfst du in drei gleichen Monatsraten zahlen: die erste zu Mietbeginn, die beiden weiteren mit den nächsten Mietzahlungen. Bei Ratenzahlung entsteht weniger Zins, weil Teilbeträge später eingehen. Bei der Deutschen Mietkaution beginnen die sechs Monate mit der ersten Einzahlung; der Aktionssatz gilt auch für weitere Raten innerhalb dieses Zeitraums. Verlangt eine Bank die vollständige Einzahlung, wie beim Mieterprodukt der Commerzbank, musst du mit dem Vermieter eine passende Lösung finden; dein Recht auf Ratenzahlung bleibt unberührt. Gebühren mindern deinen Nettoertrag.
Beim verpfändeten Konto bist du als Mieter Kontoinhaber; das Guthaben sichert den Vermieter. Beim offenen Treuhandkonto hält der Vermieter das Geld für dich getrennt von seinem Vermögen. Entscheidend sind Kontoinhaber, rechtliche Zuordnung und Mitwirkung bei der Freigabe.
| Modell | Kontoinhaber | Wer wird aktiv | Aufwand für den Vermieter | Typischer Fall |
|---|---|---|---|---|
| Verpfändetes Konto | Mieter | Mieter eröffnet; Vermieter wirkt bei Verpfändung und Freigabe mit | Nachweis prüfen, später freigeben | Einzelne Mietkaution |
| Offenes Treuhandkonto | Vermieter für den Mieter | Vermieter eröffnet und verwaltet | Zuordnung, Verwaltung und Abrechnung | Vermieterseitige Kautionsverwaltung |
| Mietkautionssparbuch | Je Ausgestaltung Mieter oder Vermieter | Kontoinhaber; andere Seite wirkt mit | Sparbuch verwahren, Verpfändung oder Treuhand beachten | Nachweis einer Spareinlage |
Die Deutsche Mietkaution setzt auf ein verpfändetes Mietkautionskonto mit eigener IBAN für jede Kaution. Das Konto wird von Beginn an zugunsten des Vermieters verpfändet. Den entsprechenden Nachweis erhält er in Echtzeit. Ein klassisches Mietkautionssparbuch ist dagegen eine Spareinlage, die als Sicherheit dient. Wichtig: Eine eigene IBAN allein garantiert noch keinen Insolvenzschutz. Auch bei Sammelkonten kommt es darauf an, dass sich jede Kaution eindeutig zuordnen lässt.
Wie das verpfändete Konto aus Mietersicht abläuft, erklärt die Seite Mietkautionskonto für Mieter. Welche Pflichten beim Treuhandkonto gelten und wie Vermieter den Vorgang starten, steht unter Mietkautionskonto für Vermieter. Verwaltungen mit vielen Mietverhältnissen finden das Mietkautionskonto für Hausverwaltungen, das derzeit auf Einladung vergeben wird.
Beim Konto bleibt dein Geld gebunden und wird gegebenenfalls verzinst. Eine entgeltliche Bürgschaft hält den Kautionsbetrag verfügbar, kostet aber laufende Beiträge. Im Depot schwankt der Wert der angelegten Kaution.
| Produkt | Liquidität und Kosten | Ergebnis bei Vertragsende |
|---|---|---|
| Mietkautionskonto | Kautionsbetrag wird gebunden; gegebenenfalls Bankgebühren. | Guthaben und Erträge abzüglich berechtigter Forderungen; Steuern und Kosten beachten. |
| Entgeltliche Bürgschaft | Kautionsbetrag bleibt zunächst verfügbar; laufende Prämie oder Avalprovision. | Kein angespartes Guthaben. Beiträge werden nicht als Kaution zurückgezahlt; bei Leistung kann Rückgriff auf dich erfolgen. |
| Kautionsdepot | Geld wird in Wertpapieren gebunden; Depot-, Transaktions- und Produktkosten möglich. | Wert kann steigen oder fallen; Verlust ist möglich, keine Einlagensicherung gegen Kursverluste. |
Bürgschaft und Depot müssen zur Vereinbarung mit deinem Vermieter passen. Vergleiche Gesamtkosten, geplante Mietdauer und Risiken; eine Bürgschaft befreit dich nicht von berechtigten Forderungen.
Die Auswahl umfasst die 14 oben dargestellten Positionen. Recherchiert wurden am 8. Oktober 2026 öffentlich verfügbare Anbieterinformationen, Bankunterlagen, Gesetze und amtliche Steuerinformationen. Die Auswahl ist nicht repräsentativ. Produktnamen wie SmartMiete und Instabank beschreiben gemeinsam ein Angebot; Sparkassen und Volksbanken stehen für Gruppen selbstständiger Institute.
Verglichen werden Kontomodell, Kosten, Zins, Eröffnungsweg, wer das Konto eröffnet und für wen das Angebot gedacht ist, entsprechend den Spalten der Tabelle. Die Reihenfolge folgt allein dem ausgewiesenen Zins nach einer möglichen Aktion, eine Gesamtwertung gibt es nicht.
Produktspezifische Preis- und Vertragsunterlagen haben Vorrang vor allgemeinen Ratgebern. Ein aktueller Abruf macht ältere Unterlagen nicht automatisch zu aktuellen Neukonditionen. Fehlende Werte werden nicht geschätzt; regionale Beispiele sind nicht repräsentativ. Die Quellenliste nennt Fundstellen, Abrufdatum und erkennbare Dokumentstände.
Es wurden keine Konten eröffnet oder Testzahlungen durchgeführt. Betreiberangaben zu Aktionsbeginn, Ratenzahlung und Freistellungsauftrag sind in der Quellenliste als Auskunft des Betreibers ausgewiesen. Der Vergleich bewertet veröffentlichte Konditionen, keine Servicequalität oder garantierte Antragsannahme; Rechenbeispiele sind Modelle.
Hinweis zu den Angaben: Die Konditionen in diesem Vergleich stammen aus den öffentlich zugänglichen Angaben der Anbieter, das Recherchedatum steht an der Tabelle. Sie geben dir eine Orientierung und ersetzen keine Rechts- oder Finanzberatung. Trotz sorgfältiger Recherche können wir nicht garantieren, dass jede Angabe vollständig, richtig und tagesaktuell ist. Zinssätze und Gebühren sind variabel und können sich jederzeit ändern.
Ja, Zinsen aus der Mietkaution zählen zu deinen Kapitalerträgen. Dafür gilt ein jährlicher Sparerpauschbetrag von 1.000 Euro, bei zusammen veranlagten Ehepaaren von 2.000 Euro. Der Freibetrag umfasst sämtliche Kapitalerträge. Mit einem Freistellungsauftrag verhinderst du, dass die Bank innerhalb dieses Rahmens Steuern einbehält. Bei der Deutschen Mietkaution kannst du einen solchen Auftrag erteilen. Bei Treuhandkonten ist das grundsätzlich nicht möglich, wenn Kontoinhaber und Empfänger der Zinserträge unterschiedliche Personen sind.
Nein. Laut DKB ist im Privatkundenangebot derzeit kein Neuabschluss eines Mietkautionskontos möglich, Stand 8. Oktober 2026. Bestehende Vermieterpakete können weiterhin verwaltet und geschlossen werden; maßgeblich bleiben die jeweiligen Vertragsbedingungen. Die Vergleichstabelle unterscheidet deshalb ausdrücklich zwischen Bestandsverwaltung und Neueröffnung.
Nein. Comdirect und ING bieten derzeit ausdrücklich kein Mietkautionskonto an, Stand 8. Oktober 2026. Ein allgemeiner Ratgeber der ING zum Thema ist kein Produktangebot. Welche Anbieter ein Mietkautionskonto führen, zeigt die Vergleichstabelle.
Die gesetzliche Einlagensicherung schützt dein Guthaben grundsätzlich bis zu 100.000 Euro pro Person und Bank. Dazu zählen auch weitere Einlagen bei derselben Bank. Bei ausländischen Banken gelten die jeweiligen nationalen Sicherungssysteme. Die getrennte Anlage schützt deine Kaution zudem bei einer Insolvenz des Vermieters.
Alle nachfolgenden Quellen wurden am 8. Oktober 2026 recherchiert. Der verlinkte Titel führt zur jeweiligen Fundstelle.
Verfügbar für iOS und Android